외국인 두 번째 신용카드 — 아멕스 골드를 연회비 내고 계속 쓰는 이유
일본에서 첫 신용카드를 만든 사람이 다음에 묻는 것은 대개 「두 번째는 뭘로 하지」다. 나는 두 번째 카드로 아멕스 골드 프리퍼드를 만들었고, 연회비를 내며 지금도 쓴다. 해지도, 한도 증액 신청도 한 적이 없다. 이 글은 그 카드를 왜 계속 쓰는지, 그리고 두 장을 어떻게 나눠 쓰는지의 기록이다. 결론 3줄 일본 신용카드 두 번째는 첫 카드와 역할이 … 더 읽기
일본에서 일하고, 사는 법을 — 먼저 겪은 사람이
일본에서 돈을 다루는 법을 정리합니다. 은행 계좌 개설, 외국인의 신용카드 발급과 신용 쌓기, 연말조정(年末調整)과 확정신고(確定申告) 같은 세금 절차, 한일 간 해외송금, 연금과 보험까지 — 전부 제 명의로 직접 해 보며 확인한 내용입니다. 어떤 서류가 필요했고 어디서 막혔는지, 실제 절차와 함정을 순서대로 기록합니다. 저는 세무사 등 자격 보유자가 아니므로, 개별 판단이 필요한 사안은 전문가·관할 기관 확인을 함께 안내합니다. 제도 변경이 잦은 분야라 모든 글에 정보 기준일을 표기합니다.
일본에서 첫 신용카드를 만든 사람이 다음에 묻는 것은 대개 「두 번째는 뭘로 하지」다. 나는 두 번째 카드로 아멕스 골드 프리퍼드를 만들었고, 연회비를 내며 지금도 쓴다. 해지도, 한도 증액 신청도 한 적이 없다. 이 글은 그 카드를 왜 계속 쓰는지, 그리고 두 장을 어떻게 나눠 쓰는지의 기록이다. 결론 3줄 일본 신용카드 두 번째는 첫 카드와 역할이 … 더 읽기
일본에 살면 돈이 반대로 갈 일도 생긴다. 한국 카드 대금, 한국 계좌에 남겨 둘 돈, 가족에게 보내는 생활비, 그리고 언젠가 귀국한다면 일본에서 모은 것 전부. 한국에서 일본으로 보낼 때 배운 비교법은 한일 송금 수수료 글에 썼다. 이 글은 그 반대 방향이다 — 그리고 반대로 보내 보면 달라지는 것이 수수료가 아니라 확인이라는 것을 알게 된다. 결론 3줄 일본에서 … 더 읽기
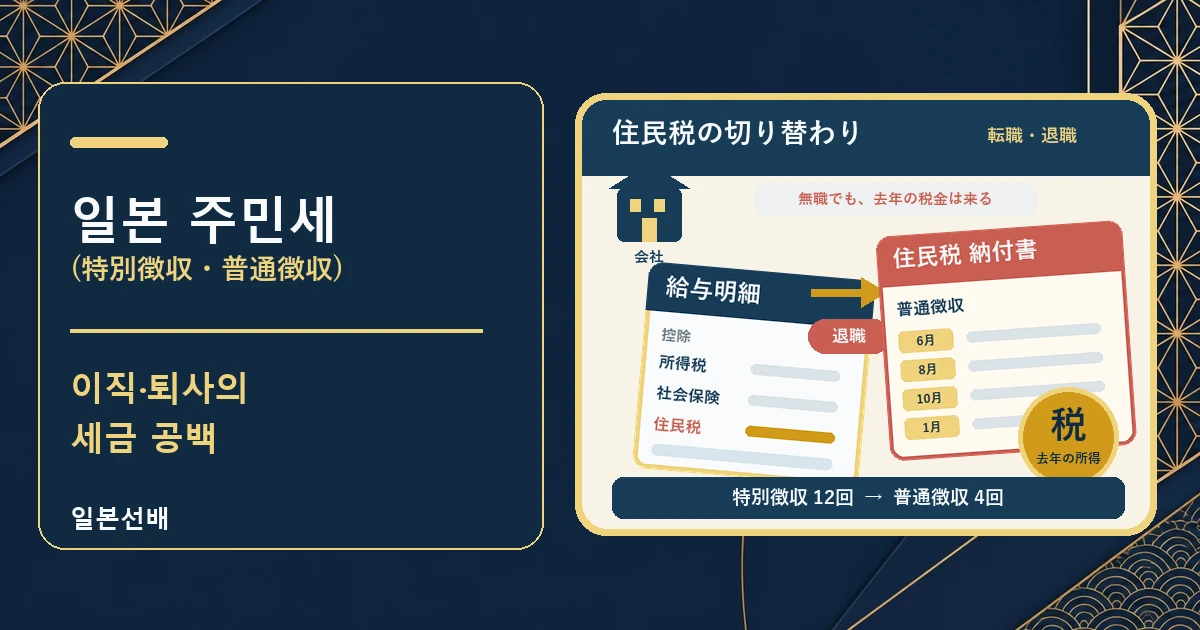
회사를 그만두는 날, 보험과 연금 쪽에서 일어나는 일은 따로 썼다. 그런데 같은 날 세금 쪽에서도 한 가지가 끊긴다 — 급여에서 매달 빠지던 주민세다. 끊긴 그 몫은 사라지지 않고, 퇴직한 달에 따라 정해진 세 갈래 중 하나로 돌아온다. 이 글은 그 갈래와, 그 사이에 생기는 「세금 공백」의 정체를 정리한다. 결론 3줄 일본 주민세는 전년 소득에 대해 6월부터 다음해 5월까지 … 더 읽기

월급 명세서에서 후생연금(厚生年金) 줄을 처음 봤을 때 든 생각은 다들 비슷할 것이다 — 「이거, 나는 받을 수 있는 돈인가?」 한국에 돌아갈지도 모르는 사람에게 일본 연금은 「내는 제도」가 아니라 「돌려받는 법을 모르는 제도」다. 이 글은 그 돌려받는 법의 갈래를 정리한다. 쓰면서 나도 하나 배웠다 — 믿고 있던 갈래 하나가, 한국인에게는 없었다. 결론 3줄 일본 연금 외국인 … 더 읽기

일본에서 월급을 받기 시작하면 순서대로 듣게 되는 말이 있다. 후루사토 납세 다음은 대개 이것이다 — 「NISA는 하고 있어?」 그리고 외국인 쪽에서 자주 돌아오는 대답이 이것이다. 「그거 영주권 있어야 하는 거 아니야?」 아니다. 나는 취업비자 시절에 계좌를 열었다. 다만 영주권 대신 확인해야 하는 것이 따로 있다 — 이 글은 그 이야기다. 결론 3줄 외국인 NISA의 개설 … 더 읽기

일본에서 회사를 다니면 한 번쯤 듣게 되는 말이 있다. 「후루사토 납세 안 해? 안 하면 손해야.」 실제로 외국인 회사원이 가장 자주 놓치는 절세 수단이기도 하다. 다만 이 제도가 깎아 주는 것은 세금 총액이 아니다. 내는 금액은 오히려 2,000엔 늘고, 대신 그 돈이 어디로 갈지를 내가 정하고 답례품을 받는 구조다. 그리고 그 정산은 다음 해에 이뤄진다. … 더 읽기

결론 3줄 일본 급여 계좌(給与振込口座)에서 외국인이 걸리는 것은 은행도 서류도 아니고 이름 표기다. 재류카드의 로마자, 통장의 카타카나, 회사 시스템의 카타카나 — 이 셋 중 카타카나만 공적 근거가 없다. 각자 적는 순간 정해진다. 그래서 어긋난다. 내 성 「류」는 リュ로도 リュウ로도 적힌다. 은행에 적은 표기와 회사가 쓰던 표기가 달랐고, 결과는 급여 이체가 막히는 것이었다. 장음 한 글자 … 더 읽기

결론 3줄 일본 신용점수에 가장 가까운 공식 제도는 CIC의 크레딧 가이던스(クレジット・ ガイダンス)다. 200에서 800 사이의 세 자리 숫자이고, 본인에게 개시하기 시작한 것은 2024년 11월로 아직 몇 년 되지 않았다. 그런데 일본에 막 온 사람에게는 이 숫자가 나오지 않는다. 점수가 낮은 것이 아니라 산출 자체가 안 된다 — 신규 계약이 6개월도 안 됐기 때문이다. 신용이 「나쁜」 … 더 읽기

결론 3줄 일본 실수령액 계산(手取り計算)은 총지급액에서 다섯 줄을 빼는 일이다 — 건강보험, 후생연금, 고용보험, 소득세, 주민세. 내 실제 명세서에서는 총지급의 약 20퍼센트가 이 다섯 줄로 나갔다. 가장 큰 함정은 첫해에는 주민세가 없다는 것이다. 나는 입사하고 13개월째에 처음 주민세를 뗐다. 첫해 실수령(테도리)을 기준으로 월세와 고정비를 정하면 2년차에 반드시 빠듯해진다. 사회보험료는 매달 계산되지 않는다. 표준보수월액(標準報酬月額)이라는 등급이 1년에 … 더 읽기

결론 3줄 연말조정과 확정신고의 차이는 누가 정산하느냐에 있다. 연말조정(年末調整)은 회사가 급여에서 미리 뗀 소득세를 연말에 다시 계산하는 절차이고, 확정신고(確定申告)는 회사가 처리하지 못한 소득과 공제를 본인이 신고하는 절차다. 회사원이라고 무조건 연말조정으로 끝나는 것은 아니다. 의료비공제, 후루사토납세, 두 곳 이상의 급여, 급여 밖의 소득, 외국 주식보상 등이 있으면 확정신고 여부를 다시 확인해야 한다. 나는 일본 입국 첫해 … 더 읽기